Cómo Calificar con Score 580 en Kendall (Préstamo FHA 2026)
Kenia Grau Dariel Correa
Última actualización: 2026-06-23
Kenia Grau Dariel Correa
Última actualización: 2026-06-23
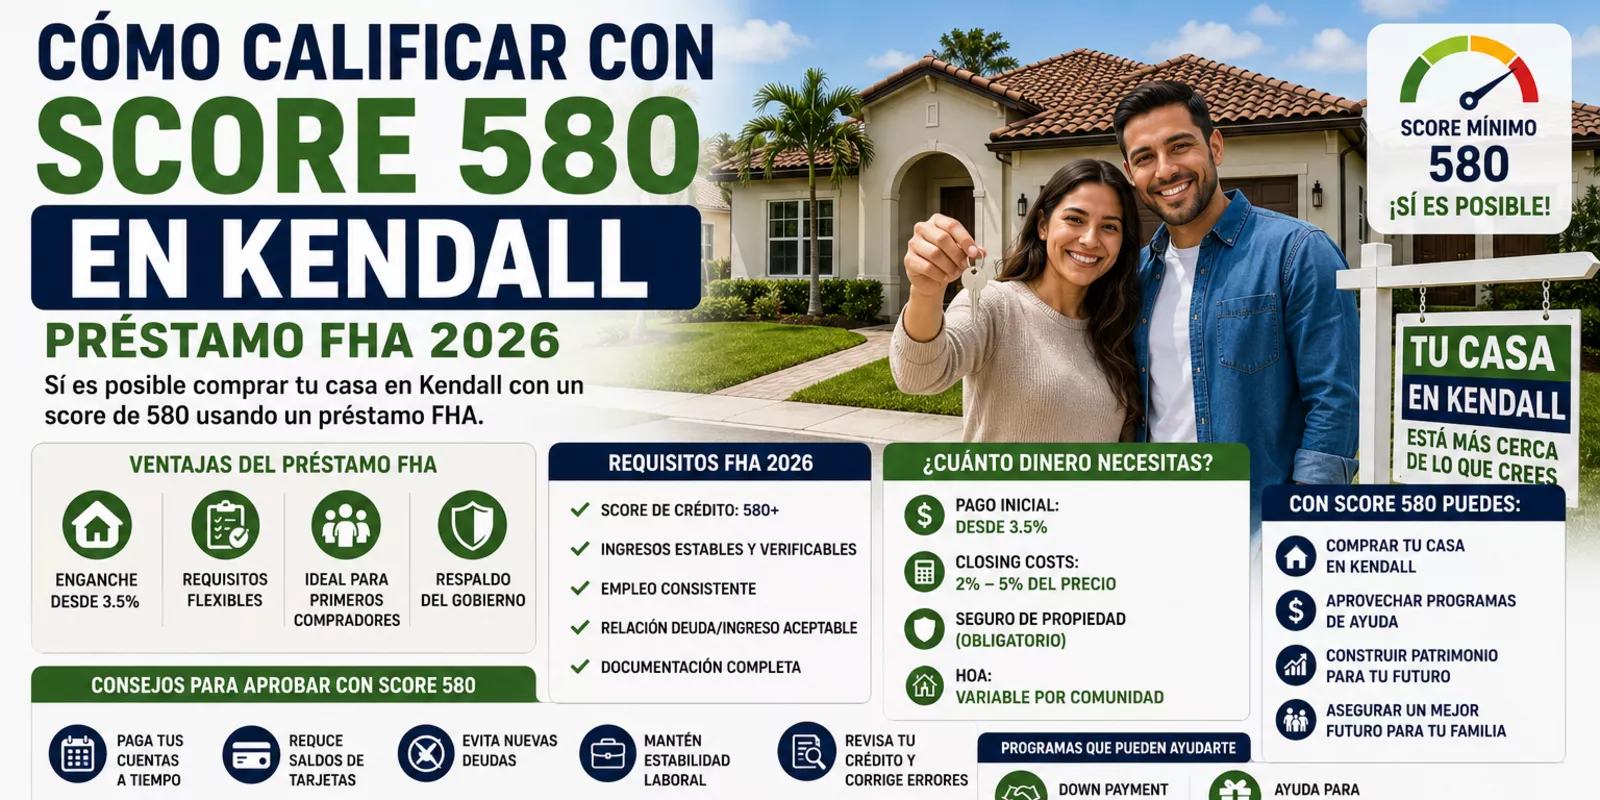
Cómo Calificar con Score 580 en Kendall (Préstamo FHA 2026) es una de las preguntas más frecuentes entre compradores hispanos que desean convertirse en propietarios dentro de Miami-Dade.
Muchas personas creen que necesitan un crédito perfecto para comprar una vivienda. La realidad es que miles de familias logran comprar casas cada año utilizando programas FHA con puntajes de crédito más bajos de lo que imaginan. Un score de 580 puede abrir la puerta a oportunidades de financiamiento que permiten comprar una propiedad antes de que continúen aumentando los precios del mercado.
Kendall sigue siendo una de las ciudades más buscadas del sur de Florida por sus escuelas, parques, ubicación estratégica y calidad de vida. Sin embargo, también es una zona altamente competitiva, por lo que comprender cómo funciona el proceso FHA puede marcar una gran diferencia.
En esta guía descubrirás cómo funciona un préstamo FHA con score 580, qué requisitos debes cumplir y qué pasos puedes tomar para aumentar tus probabilidades de aprobación durante 2026.
El score de crédito es una herramienta que utilizan los prestamistas para evaluar el riesgo de un solicitante.
Un puntaje de 580 generalmente se considera dentro de una categoría de crédito aceptable para ciertos programas FHA.
Aunque 580 puede ser suficiente, mejorar algunos puntos adicionales puede generar mejores condiciones.
El programa FHA está respaldado por la Administración Federal de Vivienda.
Fue diseñado para ayudar a:
Además del score de crédito, los prestamistas analizan:
Deben ser estables y verificables.
Preferiblemente con historial consistente.
Se evalúa la relación deuda-ingreso.
Mantén todos tus documentos organizados antes de solicitar la preaprobación.
Muchos compradores se enfocan únicamente en el enganche.
Sin embargo, debes considerar:
Generalmente desde 3.5%.
Normalmente entre 2% y 5%.
Variable según la propiedad.
Aplicable en muchas comunidades de Kendall.
Una vivienda de $500,000 puede requerir una planificación financiera más amplia que solo el pago inicial.
El historial de pagos es uno de los factores más importantes.
Ayuda a mejorar tu score.
No financies vehículos ni abras nuevas líneas de crédito.
Los prestamistas valoran la consistencia.
No realices movimientos financieros grandes sin consultar previamente.
Puede afectar tu aprobación.
Genera nuevas evaluaciones.
Impacta el crédito.
Puede generar preguntas adicionales.
Muchas personas descubren errores demasiado tarde.
Ventajas
Desventajas
Ventajas
Desventajas
La mejor opción dependerá de tu situación financiera individual.
Muchos compradores hispanos utilizan programas especiales para ITIN.
Consulta con especialistas en financiamiento ITIN.
Algunos compradores califican para programas que ayudan con:
Reduce la cantidad de efectivo necesaria.
Algunos programas tienen requisitos específicos.
Kendall continúa siendo una de las zonas más atractivas de Miami-Dade.
Obtener una preaprobación sólida puede ayudarte a competir mejor.
Sí, dependiendo del programa y tu perfil financiero.
Generalmente alrededor de 580.
No necesariamente.
Son gastos asociados al cierre de la compra.
Sí, mediante programas específicos.
No necesariamente.
Un programa respaldado por el gobierno diseñado para ayudar a compradores.
Sí, si calificas.
Sí, es una de las más demandadas de Miami-Dade.
Normalmente entre 30 y 60 días.
Agregar enlaces hacia:
Tener un score de 580 no significa que debas renunciar al sueño de comprar una vivienda en Kendall. Con la preparación adecuada, un buen manejo financiero y el apoyo de profesionales experimentados, es posible aprovechar los beneficios del programa FHA y avanzar hacia la compra de una propiedad durante 2026.
Si estás pensando en comprar una propiedad en Miami, Doral, Hialeah, Homestead, Kendall o Miami Lakes, contáctanos hoy.
Kenia Grau y Dariel Correa
Realtors® en Miami
📞 Kenia: 305-384-0083
📞 Dariel: 305-508-8420
Agenda una consulta gratuita para evaluar tu situación y ayudarte a encontrar la mejor opción para tu familia.
Somos Kenia Grau y Dariel Correa, trabajamos con primeros compradores y familias en Miami. Nos especializamos en guiarlos desde cero, especialmente cuando sienten que el proceso es complicado o intimidante.
Cuánto dinero necesita una familia latina para comprar en Miami
La compra de una propiedad en Miami es un objetivo común para muchas familias latinas. Este artículo explora cuánto dinero se necesita, analizando costos como el pago inicial, gastos de cierre y presenta casos reales de familias que han logrado adquirir su hogar.
Crédito necesario para comprar casa en Miami
Este artículo explora cuánto crédito necesitas para comprar una casa en Miami. Se analizan los requisitos de puntaje crediticio, se presentan casos reales de compradores y se responden preguntas frecuentes sobre el proceso hipotecario en esta ciudad.
Oportunidades en el mercado inmobiliario de Miami 2026
Comprar casa en Miami en 2026 puede ser una gran oportunidad. El mercado inmobiliario está en constante cambio, y esperar podría significar perder buenas ofertas. Este artículo analiza tendencias actuales y presenta casos de éxito para inspirarte a actuar.