FHA vs Convencional: Mejor Préstamo para Familias en Kendall
Kenia Grau Dariel Correa
Última actualización: 2026-06-23
Kenia Grau Dariel Correa
Última actualización: 2026-06-23
FHA vs Convencional: Mejor Préstamo para Familias en Kendall es una de las preguntas más frecuentes entre compradores hispanos que desean adquirir una vivienda en Miami-Dade durante 2026.
Si estás buscando comprar una casa en Kendall, probablemente te preguntes cuál es la mejor opción de financiamiento para tu situación. La realidad es que no existe una respuesta única. Todo depende de factores como tu crédito, ingresos, ahorro disponible, tipo de propiedad y objetivos financieros.
Durante los últimos años, miles de familias han logrado convertirse en propietarias utilizando préstamos FHA, mientras que otras han obtenido mejores beneficios mediante financiamiento convencional. Elegir incorrectamente puede costarte miles de dólares adicionales en pagos, seguros hipotecarios y gastos de cierre.
En esta guía analizaremos las diferencias reales entre ambos programas, los requisitos actualizados para 2026 y cuál podría ser la mejor opción para tu familia en Kendall.
El préstamo FHA está respaldado por la Administración Federal de Vivienda.
Su objetivo principal es ayudar a:
Una familia en Kendall con score de 600 puede calificar para un FHA cuando quizás no calificaría para un préstamo convencional.
El FHA suele ser ideal para compradores que desean entrar al mercado lo antes posible.
El préstamo convencional no está respaldado por el gobierno.
Generalmente es utilizado por compradores con:
Si tienes crédito sólido y ahorros suficientes, el convencional suele ser una excelente opción.
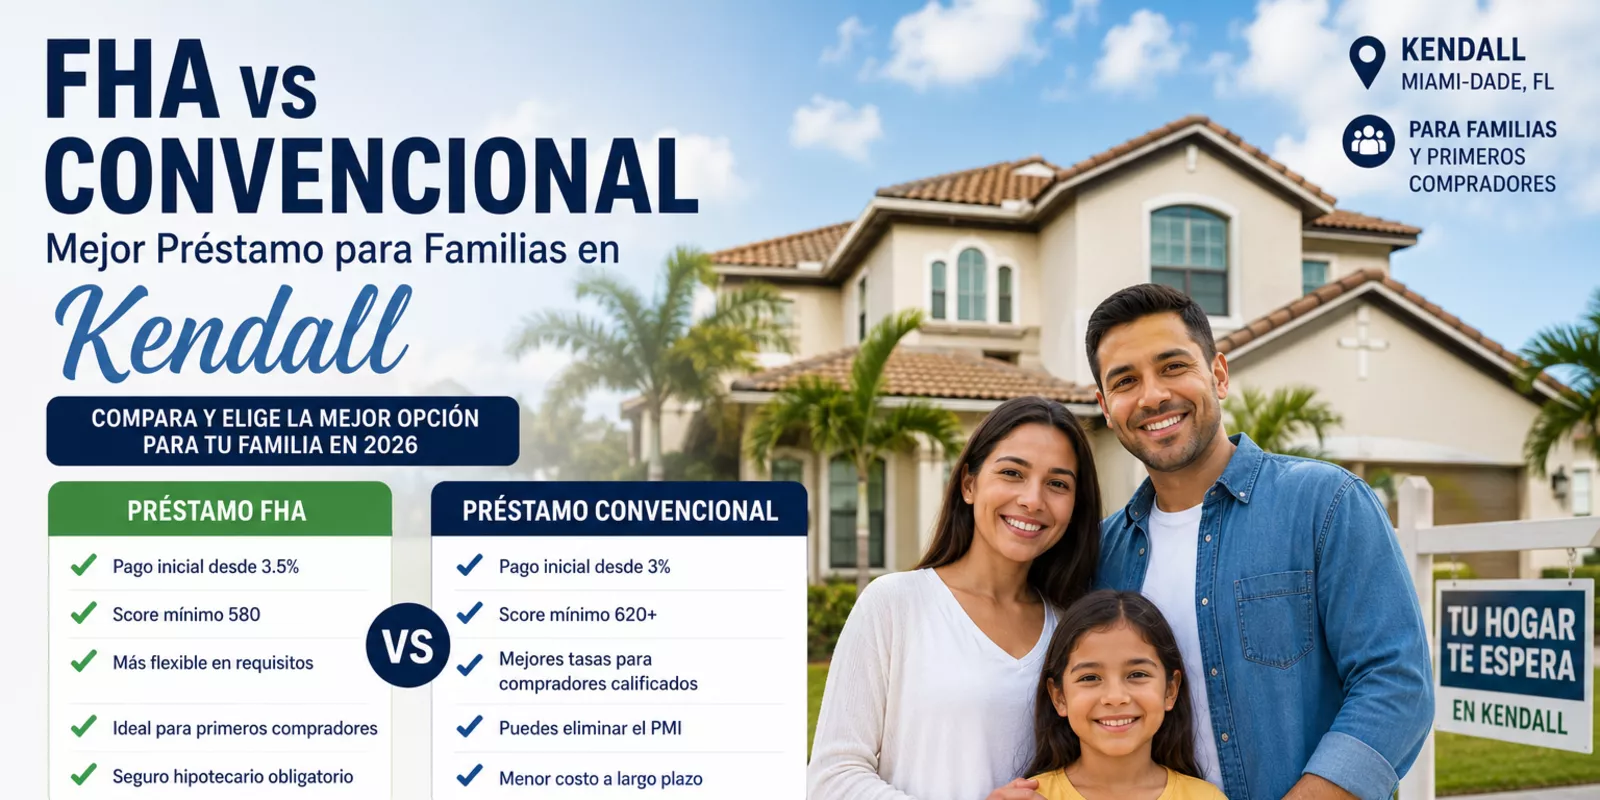
| Característica | FHA | Convencional |
|---|---|---|
| Score mínimo | Aproximadamente 580 | Generalmente 620+ |
| Enganche | Desde 3.5% | Desde 3% |
| Seguro hipotecario | Obligatorio | Puede eliminarse |
| Flexibilidad crediticia | Alta | Media |
| Ideal para | Primeros compradores | Compradores con crédito sólido |
Uno de los factores más importantes es el puntaje crediticio.
Normalmente permite:
Generalmente requiere:
Más accesible.
Mejores condiciones para compradores calificados.
Desde 3.5%.
Ejemplo:
Casa de $500,000
Enganche aproximado:
$17,500
Entre 3% y 20%.
Ejemplo:
Casa de $500,000
Enganche desde:
$15,000
Menor barrera de entrada.
Mayor costo hipotecario futuro.
Aquí aparece una de las diferencias más importantes.
Incluye:
Incluye:
Muchos compradores observan solo el enganche y olvidan analizar el costo total durante varios años.
Familia con score 590.
Resultado:
Préstamo FHA aprobado.
Beneficio:
Pudieron comprar antes de que continuaran subiendo los precios.
Familia con score 720.
Resultado:
Préstamo Convencional aprobado.
Beneficio:
Menor costo mensual y mejores condiciones.
Muchos compradores hispanos utilizan ITIN.
Aunque FHA generalmente requiere estatus migratorio específico, existen prestamistas que ofrecen alternativas para compradores con ITIN.
Habla con un prestamista especializado antes de descartar opciones.
Muchos compradores desconocen que existen programas de ayuda para el pago inicial.
Estos programas pueden ayudar con:
Consulta si calificas antes de utilizar todos tus ahorros.
Además del préstamo debes presupuestar:
Muchos compradores calculan únicamente la hipoteca y olvidan estos gastos.
Generalmente 580.
Normalmente 620 o superior.
Generalmente FHA.
Sí, mediante programas específicos.
Son los gastos asociados al cierre de la compra.
Depende de cada caso, pero muchas veces el convencional.
En préstamos convencionales sí, bajo ciertas condiciones.
No.
Sí, si calificas para los programas disponibles.
Dependerá de tu crédito, ingresos y objetivos.
Insertar enlaces hacia:
Tanto FHA como Convencional pueden ser excelentes opciones para comprar una propiedad en Kendall durante 2026. La mejor elección dependerá de tu perfil financiero.
Si tienes un crédito más bajo o poco ahorro, FHA puede ayudarte a convertirte en propietario más rápidamente.
Si cuentas con mejor crédito y una posición financiera sólida, un préstamo convencional puede reducir significativamente tus costos a largo plazo.
Lo más importante es analizar tu situación individual antes de tomar una decisión.
Si estás pensando en comprar una propiedad en Miami, Doral, Hialeah, Homestead, Kendall o Miami Lakes, contáctanos hoy.
Kenia Grau y Dariel Correa
Realtors® en Miami
📞 Kenia: 305-384-0083
📞 Dariel: 305-508-8420
Agenda una consulta gratuita para evaluar tu situación y ayudarte a encontrar la mejor opción para tu familia.
Somos Kenia Grau y Dariel Correa, trabajamos con primeros compradores y familias en Miami. Nos especializamos en guiarlos desde cero, especialmente cuando sienten que el proceso es complicado o intimidante.
Preparación para Comprar Casa en Miami en 12 Meses
Este artículo te guía sobre cómo prepararte para comprar casa en Miami en los próximos 12 meses. Aborda aspectos clave como el ahorro, la gestión de deudas y la importancia de la preaprobación, ofreciendo ejemplos concretos y consejos útiles para compradores primerizos.
Comparativa de viviendas: North Miami vs Hialeah
North Miami y Hialeah son dos ciudades del sur de Florida que ofrecen oportunidades distintas para comprar casa. North Miami destaca por su diversidad y servicios, mientras que Hialeah es conocida por sus precios accesibles y comunidad hispana. Este artículo analiza ambas opciones.
Pre-construcción vs vivienda lista para habitar en Miami
Una de las decisiones más importantes al comprar una propiedad en Miami es elegir entre una vivienda de pre-construcción o una propiedad ya terminada y lista para habitar.